REPORT 4Q-2024 | Dati economici e immobiliari
- Darian RE 27 gen 2025
- Reading time: 4 min
Situazione generale
Visto dalla fine il 2024 potrebbe definirsi un anno interlocutorio.
Il tema geopolitico e i tagli dei tassi di interesse sono stati gli argomenti che lo hanno caratterizzato maggiormente. Le guerre in corso non hanno accennato a placarsi e le banche centrali, sebbene più gradualmente rispetto a quanto inizialmente prospettato, hanno dato avvio alla politica di riduzione dei tassi di interesse conseguente alla stabilizzazione dell’inflazione.
La BCE nell’ultimo trimestre dell’anno ha deciso un doppio taglio di 25 punti base che ha portato il tasso refi di riferimento al 3,15% (-1,35% in tutto l’anno); la FED si è comportata analogamente applicando un doppio taglio di 25 bps a novembre e a dicembre portando il costo del denaro al 4,50% (-1% annuale), mentre la Bank of England è risultata più prudente con un unico taglio nel trimestre di 25 bps che ha portato il tasso di interesse al 4,75% (-0,50% nell’anno).
Le elezioni americane che hanno visto il successo del candidato repubblicano hanno segnato la conclusione dell’anno appena trascorso e, inevitabilmente, condizioneranno anche i primi mesi del 2025.
Sulla scia di questo risultato il dollaro ha già mostrato un deciso rafforzamento.
I mercati finanziari hanno mostrato i muscoli con l’indice S&P 500 che ha segnato i massimi storici durante l’ultimo trimestre chiudendo l’anno con un +23% rispetto all’anno precedente.
Un po’ di numeri
Il tasso di inflazione in Italia si è attestato all’1,2% confermando la stabilizzazione registrata durante tutto il 2024.
La tendenza è confermata anche su scala europea; l’indice armonizzato che registra il tasso di inflazione nel corso dell’anno ha mostrato un andamento costante chiudendo al 2,4%. Parimenti negli Stati Uniti e nel Regno Unito paiono sempre più lontani i picchi inflattivi del 2022 con i tassi che si regolano al 2,9% nel Paese a stelle e strisce e al 2,5% oltremanica. Tuttavia, le banche centrali delle due economie negli ultimi mesi paiono avere svoltato verso un atteggiamento più conservativo in materia di alleggerimento dei tassi di interesse.
Con l’indice della produzione industriale italiano in calo rispetto a 12 mesi fa ( a novembre dell’1,6% yoy) e il dato sul PIL positivo ma in rallentamento rispetto alle previsioni (+0,5% contro l’1%), sorprende che il tasso di disoccupazione sia ai livelli più bassi degli ultimi 20 anni (5,6%). Questi dati parrebbero prestarsi a due interpretazioni: che la nuova manodopera contribuisca meno alla produttività oppure che la crescita del PIL sia sottostimata.
A livello europeo la Germania ha confermato la contrazione del PIL. Lo scorso anno il calo era stato dello 0,3%, nel 2024 il dato si è assestato al –0,2%. La previsione è di un leggerissimo rimbalzo per il 2025 ostacolato tuttavia dalle politiche protezionistiche paventate dagli Stati Uniti e dal persistere del conflitto russo-ucraino. Nell’Area Euro il PIL dovrebbe confermarsi di poco al di sotto dell’1% così come nel Regno Unito. L’economia italiana, dunque, pur crescendo, lo fa ad un passo più lento di molti dei suoi vicini. Negli USA il PIL dovrebbe assestarsi intorno al 2,7%.
Il mercato immobiliare
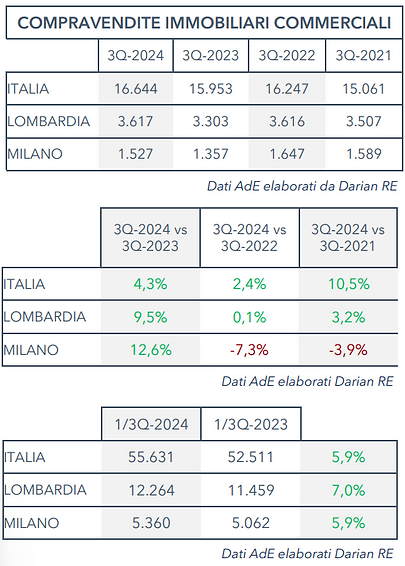
Per il mercato immobiliare italiano si conferma la traiettoria degli ultimi trimestri con il mercato degli immobili commerciali che appare più in salute rispetto a quello degli immobili ad uso abitazione.
Seppure nel terzo trimestre il numero di transazioni residenziali sia rimasto perlopiù invariato rispetto allo stesso trimestre dell’anno precedente, le compravendite residenziali registrate nei primi 9 mesi del 2024 sono state leggermente inferiori rispetto allo stesso periodo del 2023.
Tra le transazioni di immobili residenziali, oltre il 44% hanno visto l’acquirente ricorrere a un mutuo ipotecario; la percentuale sale al 51,8% e al 56% rispettivamente in Lombardia e nell’area metropolitana di Milano; dati in aumento ad ogni trimestre condizionati dall’andamento dei tassi di interesse che, indubbiamente, ha stimolato il mercato.
Fino al terzo trimestre dell’anno appena trascorso il 6,74% degli immobili compravenduti erano di nuova costruzione (dati Osservatorio Immobiliare AdE).